English
 Español
 Русский
 Francés
 Português
 ภาษาไทย
 Việt
 العربية
 Melayu

Keadaan Industri Kayu Lapis dan Veneer Kayu Saat Ini (2026)
Keadaan Industri Kayu Lapis dan Veneer Kayu Saat Ini (2026)
Sebagai segmen inti dari industri panel berbasis kayu, venir kayu dan kayu lapis berfungsi sebagai material pendukung fundamental bagi sektor-sektor seperti manufaktur perabot rumah tangga, teknik konstruksi, pemasangan interior prefabrikasi, dan interior transportasi. Berkat teksturnya yang seragam, stabilitas struktural, rasio biaya-kinerja yang sangat baik, dan daya adaptasi yang tinggi, produk-produk ini terus menguasai pangsa besar pasar panel berbasis kayu. Pada tahun 2026, didorong oleh faktor-faktor seperti pendalaman kebijakan “Dual Carbon”, peningkatan standar lingkungan, evolusi permintaan hilir, dan penyesuaian rantai pasok global, industri ini telah melangkah secara tegas melampaui fase ekspansi kapasitas yang ekstensif. Industri ini telah memasuki era baru pembangunan berkualitas tinggi yang ditandai oleh peningkatan mutu, inovasi teknologi, transformasi hijau, dan perluasan skenario aplikasi, yang mengakibatkan pergeseran mendasar dalam lanskap industri dan dinamika persaingan.
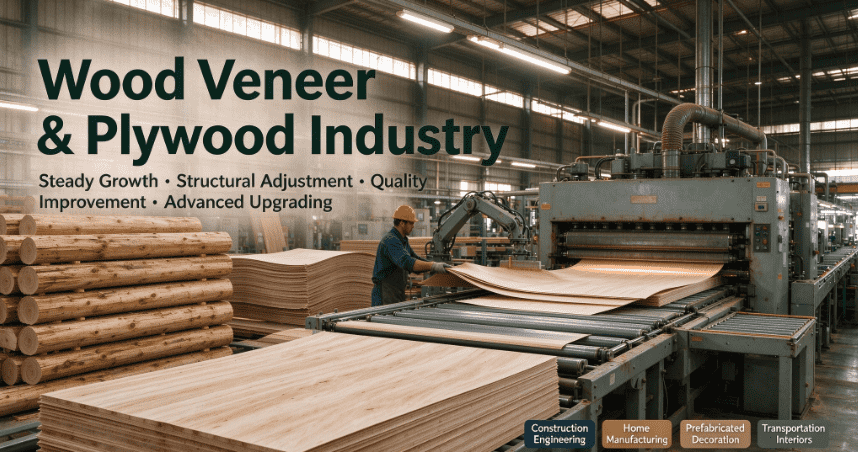
I. Status Industri: Ekspansi Skala yang Stabil dan Konsentrasi Pasar yang Meningkat
Dalam beberapa tahun terakhir, pasar kayu lapis global telah mempertahankan pertumbuhan yang stabil. Ukuran pasar global mencapai US$5,227 miliar pada tahun 2025, dengan proyeksi tingkat pertumbuhan tahunan gabungan (CAGR) sebesar 5,00% untuk periode 2026–2035, yang berpotensi melampaui US$8,5 miliar pada tahun 2035. Didorong oleh permintaan yang kuat dalam infrastruktur dan manufaktur perabot rumah, kawasan Asia-Pasifik menyumbang 57,32% dari pangsa pasar global, sehingga menetapkan dirinya sebagai pusat utama baik untuk konsumsi maupun produksi. Pasar domestik juga tumbuh secara stabil; ukuran pasar kayu veneer negara saya diproyeksikan mencapai RMB 52,15 miliar pada tahun 2026—meningkat 7,2% year-on-year—dengan pendorong pertumbuhan yang sepenuhnya bergeser dari ekspansi kapasitas tradisional ke penetrasi mendalam ke dalam skenario aplikasi hilir.
Terkait lanskap industri, tren menuju skala dan konsentrasi semakin nyata. Pada tahun 2025, sepuluh perusahaan teratas di industri kayu lapis vinir domestik menguasai pangsa pasar gabungan sebesar 16,8%, naik 0,9 poin persentase dari tahun 2024. Perusahaan-perusahaan terkemuka terus menekan ruang hidup bengkel kecil dan menengah dengan memanfaatkan keunggulan dalam pengadaan bahan baku, peralatan produksi canggih, kapasitas produksi yang patuh dan ramah lingkungan, serta saluran merek. Lanskap industri yang sebelumnya terfragmentasi dan tidak teratur—yang ditandai oleh banyak pelaku kecil dan tidak efisien—secara bertahap mulai runtuh; kapasitas produksi usang dengan cepat dihapus, sementara sumber daya industri semakin tertuju pada perusahaan yang patuh, berskala, dan cerdas.
Dari sisi penawaran dan permintaan, pasar untuk bekisting konstruksi tradisional dan panel dasar yang digunakan pada furnitur hunian mendekati titik jenuh, dengan persaingan yang didorong terutama oleh perang harga. Sebaliknya, terjadi kekurangan pasokan untuk produk veneer dan kayu lapis kelas atas—khususnya yang bebas formaldehida, ramah lingkungan, tahan lembap, tahan api, dan kokoh secara struktural. Kesenjangan pasokan panel kelas atas terus melebar di sektor-sektor berkembang seperti interior kendaraan listrik, konstruksi prefabrikasi, penataan komersial kelas atas, dan aplikasi rumah pintar. Akibatnya, industri ini menunjukkan ketidakseimbangan struktural: kelebihan pasokan kapasitas kelas bawah di samping kekurangan produk kelas atas.
II. Titik Nyeri Inti Industri: Berbagai Hambatan yang Membelenggu Pembangunan Berkualitas Tinggi
Meskipun pertumbuhan industri secara keseluruhan tetap stabil, beberapa hambatan pengembangan—yang mencakup bahan baku, perlindungan lingkungan, teknologi, dan pasar—masih ada dan menghambat laju peningkatan industri.
1. Pasokan Bahan Baku yang Ketat dan Biaya yang Berfluktuasi
Bahan baku inti untuk veneer kayu dan kayu lapis adalah berbagai jenis kayu gelondongan; namun, sumber daya kayu berkualitas tinggi domestik sangat langka, sehingga menciptakan ketergantungan yang besar pada impor. Fluktuasi kebijakan perdagangan kayu global, penyesuaian tarif lintas batas, dan pergeseran struktur pasokan dari Asia Tenggara dan Rusia menyebabkan volatilitas harga pengadaan kayu gelondongan yang terus-menerus. Pada tahun 2026, harga panel menunjukkan tren yang berfluktuasi—sedikit menurun pada paruh pertama tahun ini dan pulih secara stabil pada paruh kedua—dengan kisaran fluktuasi harga keseluruhan sebesar 3%–6%. Sementara itu, karena sumber daya kayu keras berkualitas tinggi semakin langka, biaya pengadaan terus meningkat; usaha kecil dan menengah (UKM), yang tidak memiliki daya tawar yang datang dengan skala, menghadapi margin keuntungan yang terus menyusut.
2. Meningkatnya Standar Lingkungan dan Melonjaknya Tekanan Kepatuhan
Dengan penerapan penuh standar domestik wajib untuk kayu lapis bebas formaldehida kelas E0 (dan yang lebih tinggi), serta pengetatan kebijakan lingkungan—termasuk target “dual carbon”, pengendalian pembuangan polutan, dan mandat produksi bersih—ambang batas kepatuhan lingkungan industri telah meningkat secara signifikan. UKM tradisional sering kali kesulitan dengan peralatan usang, proses perekatan yang ketinggalan zaman, pengolahan gas buang dan air limbah yang tidak memenuhi standar, serta emisi formaldehida yang berlebihan, sehingga sulit bagi mereka untuk memenuhi standar lingkungan dan kualitas yang baru. Penutupan terus-menerus terhadap banyak fasilitas produksi skala kecil yang tidak patuh—yang dikombinasikan dengan lonjakan biaya untuk peralatan perlindungan lingkungan dan peningkatan produksi yang lebih bersih—telah semakin meningkatkan hambatan masuk bagi industri.
3. Standar teknis yang tidak merata dan nilai tambah produk yang rendah
Sebagian besar usaha kecil dan menengah (UKM) domestik masih mengandalkan proses pengupasan putar tradisional, pengepresan panas, dan pengeringan. Operasi-operasi ini memiliki tingkat otomatisasi dan kecerdasan yang rendah, sehingga menimbulkan masalah kualitas seperti ketebalan venir yang tidak merata, cacat permukaan, dan stabilitas dimensi yang buruk. Mayoritas perusahaan berfokus pada panel dasar dengan kualitas komoditas; produk sangat homogen, kurang diferensiasi, fungsionalitas, atau posisi kelas atas. Dengan kemampuan pengolahan lanjutan yang tidak memadai dan premi merek yang lemah, perusahaan-perusahaan ini tetap terjebak dalam lingkaran setan persaingan harga rendah. Sebaliknya, perusahaan internasional terkemuka telah mencapai produksi terintegrasi yang menampilkan kontrol suhu presisi, penyortiran cerdas, dan perekatan tanpa formaldehida, menghasilkan stabilitas dan fungsionalitas produk yang jauh melampaui hasil produksi domestik standar.
4. Permintaan hilir yang terus berkembang dan kemampuan adaptasi yang tidak memadai
Produk kayu lapis dan venir tradisional terutama melayani pasar furnitur hunian dan bekisting konstruksi standar—sektor-sektor yang mendekati titik jenuh. Sementara itu, aplikasi yang sedang berkembang—seperti konstruksi prefabrikasi, interior kendaraan energi baru, perabot rumah kustom kelas atas, proyek teknik luar ruangan, serta ruang kesehatan/kebugaran—berkembang pesat. Sektor-sektor ini menuntut kinerja unggul terkait keamanan lingkungan, ketahanan terhadap kelembapan dan api, ketahanan terhadap keausan dan deformasi, serta tekstur estetika. Banyak perusahaan tradisional gagal mengikuti perubahan permintaan ini; evolusi produk mereka yang lambat membuat mereka tidak mampu memenuhi persyaratan pasar kelas atas dan pasar berkembang, sehingga mereka kehilangan peluang untuk tumbuh.
III. Tren Perkembangan Industri Inti untuk Tahun 2026
Seiring mendalamnya peningkatan industri, sektor ini mulai meninggalkan model pertumbuhan yang ekstensif dan berefisiensi rendah. Dalam lima tahun ke depan, lanskap industri akan dibentuk ulang oleh lima tren inti: pembangunan hijau, posisi kelas atas, manufaktur cerdas, solusi khusus aplikasi, dan pembangunan merek.
1. Produksi hijau tanpa formaldehida menjadi standar industri
Didorong oleh pergeseran konsumen menuju produk ramah lingkungan dan standar regulasi yang bersifat wajib, atribut "bebas formaldehida," "VOC rendah," dan "rendah karbon" telah menjadi keunggulan kompetitif utama. Kayu lapis bebas formaldehida kelas E0 dan ENF serta veneer kayu solid alami yang ramah lingkungan menjadi produk pasar arus utama, sementara perekat berbasis formaldehida tradisional dan proses produksi yang sangat mencemari secara bertahap dihentikan. Industri ini mempercepat adopsi bahan perekat baru—seperti perekat berbasis tanaman dan lem bebas formaldehida berbasis MDI—sekaligus mendorong konservasi energi, pengurangan limbah, dan daur ulang air limbah serta gas buang untuk membangun sistem produksi hijau yang menyeluruh. Kapasitas produksi rendah karbon dan ramah lingkungan menjadi keunggulan inti bagi perusahaan dalam hal kepatuhan regulasi dan daya saing pasar.
2. Produksi cerdas menggantikan proses manufaktur tradisional yang kasar
Transformasi cerdas industri ini berkembang pesat. Peralatan untuk pemotongan putar cerdas, pengeringan otomatis, pengepresan panas presisi, deteksi cacat berbasis AI, penyortiran cerdas, dan pergudangan digital semakin meluas, menggantikan metode produksi padat karya yang kasar. Produksi cerdas tidak hanya secara signifikan meningkatkan akurasi dimensi, kerataan permukaan, dan stabilitas produk—sehingga menurunkan tingkat cacat—tetapi juga secara efektif meningkatkan efisiensi sekaligus menurunkan biaya tenaga kerja dan energi. Di masa depan, kemampuan produksi digital dan cerdas akan menjadi hambatan masuk utama, memungkinkan perusahaan membedakan diri dari produsen kelas menengah ke bawah dan menembus pasar kelas atas.
3. Peningkatan produk menuju fungsionalisasi, kustomisasi, dan posisi kelas atas
Industri ini bergerak secara tegas meninggalkan lanskap yang didominasi oleh produk generik yang seragam untuk semua; menciptakan produk terdiferensiasi dan fungsional yang disesuaikan dengan skenario aplikasi tertentu telah menjadi tren utama. Permintaan pasar melonjak untuk kayu lapis fungsional—yang memiliki ketahanan terhadap kelembapan, ketahanan api, ketahanan terhadap serangga, ketahanan terhadap deformasi, ketahanan aus, dan toleransi suhu tinggi—serta untuk venir dekoratif ultra-tipis, venir kustom dengan tekstur unik, dan panel dekoratif pra-finishing kelas atas. Pada saat yang sama, panel khusus yang dirancang untuk interior kendaraan energi baru, panel dinding bangunan prafabrikasi, perabot rumah kustom kelas atas, dan proyek lanskap luar ruangan berkembang pesat. Dengan nilai tambah produk yang meningkat secara signifikan, segmen khusus kelas atas menjadi sumber pertumbuhan utama industri.
4. Meningkatnya konsentrasi industri dan menonjolnya perusahaan-perusahaan terkemuka
Konvergensi berbagai hambatan—lingkungan, teknologi, keuangan, dan terkait merek—mempercepat konsolidasi industri dan menyingkirkan kapasitas produksi kecil yang sudah usang. Perusahaan-perusahaan terkemuka merebut pangsa pasar dengan memanfaatkan skala ekonomi, rantai pasok bahan baku yang stabil, teknologi produksi yang canggih, serta jaringan merek dan distribusi yang kuat; akibatnya, konsentrasi industri diperkirakan akan meningkat dari tahun ke tahun. Lebih lanjut, persaingan bergeser dari yang semula hanya berfokus pada produk menjadi kontes menyeluruh yang melibatkan rantai pasok, teknologi, merek, layanan, dan kemampuan kustomisasi, dengan perusahaan berskala besar, bermerek, dan terintegrasi siap mendorong perkembangan industri di masa depan. 5. Perluasan skenario aplikasi yang berkelanjutan dan pembukaan potensi pertumbuhan
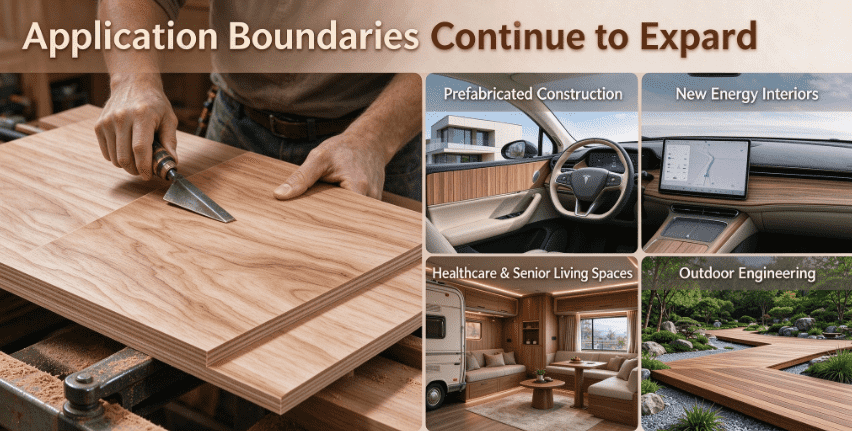
Di luar sektor tradisional seperti furnitur, konstruksi, dan renovasi interior, cakupan aplikasi untuk veneer kayu dan kayu lapis terus meluas. Skenario aplikasi baru yang muncul—termasuk trim interior kayu untuk kendaraan energi baru (NEV), panel interior untuk kendaraan rekreasi (RV), bekisting pra-finishing untuk konstruksi prefabrikasi, panel untuk sistem rumah pintar, papan ramah lingkungan untuk fasilitas kesehatan dan perawatan lansia, serta kayu yang diawetkan untuk lansekap luar ruangan—berkembang pesat, menjadi mesin pertumbuhan industri baru. Peningkatan struktur permintaan mendorong industri untuk beralih secara tegas dari model “didorong kapasitas produksi” ke model “didorong aplikasi”, memberikan momentum inti bagi perluasan industri yang berkelanjutan.
IV. Rekomendasi Untuk Peningkatan Dan Pengembangan Perusahaan Industri
Menghadapi transformasi industri dan peluang pasar, perusahaan harus secara proaktif melampaui “race to the bottom” dalam persaingan harga rendah dan berfokus pada empat dimensi inti—kualitas, teknologi, skenario aplikasi, dan branding—untuk mencapai transformasi dan peningkatan. Pertama, perusahaan harus menyasar sektor “hijau” dengan meningkatkan secara menyeluruh proses perekatan bebas formaldehida dan peralatan produksi ramah lingkungan, sekaligus secara strategis membangun kapasitas produksi untuk papan ramah lingkungan kelas ENF yang bernilai tinggi. Kedua, mereka harus mendorong transformasi cerdas dengan memperkenalkan peralatan produksi digital untuk meningkatkan presisi dan tingkat hasil produk, sehingga menurunkan biaya dan meningkatkan efisiensi. Ketiga, perusahaan harus mengembangkan skenario aplikasi ceruk dengan mengembangkan produk papan fungsional dan yang disesuaikan untuk pasar yang sedang berkembang seperti perabot rumah tangga kelas atas, kendaraan energi baru, dan konstruksi prefabrikasi. Keempat, mereka harus memperkuat pembangunan merek dan meningkatkan saluran penjualan untuk keluar dari persaingan komoditas berharga rendah dan membangun keunggulan produk yang terdiferensiasi serta reputasi merek. Kelima, mereka harus mengoptimalkan tata letak rantai pasok dengan membangun saluran pengadaan bahan baku yang stabil untuk melindungi dari risiko fluktuasi harga kayu gelondongan.
V. Prospek Industri Masa Depan
Secara keseluruhan, melalui tahun 2026 dan tahun-tahun berikutnya, industri kayu lapis dan venir kayu negara saya siap mempertahankan lintasan pembangunan yang ditandai oleh pertumbuhan yang stabil, penyesuaian struktural, peningkatan kualitas, dan peningkatan industri. Era pertumbuhan yang ekstensif dan berdaya guna rendah telah berakhir; pembangunan industri kini ditentukan oleh pergeseran menuju praktik ramah lingkungan, manufaktur cerdas, posisi kelas atas, dan aplikasi spesifik skenario. Didorong oleh munculnya permintaan hilir baru yang berkelanjutan, inovasi teknologi yang terus berlangsung, dan optimalisasi lanskap industri yang berkelanjutan, industri ini dipastikan akan melampaui persaingan yang saling menjatuhkan di segmen bawah. Industri ini bergerak menuju sektor panel berbasis kayu yang modern yang ditandai oleh nilai tambah tinggi, kandungan teknologi tinggi, dan pengaruh merek yang kuat. Siap menjadi pusat global inti untuk riset dan pengembangan, produksi, serta ekspor panel kayu kelas atas, industri ini mengalami peningkatan berkelanjutan dalam kualitas pembangunan dan daya saing keseluruhannya.