 English
 Español
 Русский
 Francés
 Português
 ภาษาไทย
 Việt
 العربية
 Melayu



Memahami Pergeseran Struktural Pasar: Membimbing Produsen Venir Menuju Transformasi yang Tangguh
Memahami Pergeseran Struktural Pasar: Membimbing Produsen Venir Menuju Transformasi yang Tangguh
Veneer berfungsi sebagai substrat inti untuk kayu lapis, kayu rekayasa, pelapisan kayu solid, dan kayu rekonstitusi. Veneer menjembatani pasokan kayu mentah di hulu dengan beragam sektor hilir, termasuk konstruksi, furnitur, dekorasi interior, kemasan logistik, dan produk panel berorientasi ekspor. Selama bertahun-tahun, industri ini mengandalkan ekspansi volume tinggi—terutama melalui veneer untuk bekisting konstruksi dan furnitur standar—yang ditandai dengan hambatan masuk yang rendah, homogenisasi produk, dan perang harga yang terus-menerus. Namun, dalam dua tahun terakhir, telah terjadi pergeseran mendalam pada permintaan hilir, pasokan sumber daya, regulasi lingkungan, dan lanskap perdagangan internasional. Pasar telah beralih dari “pertumbuhan agregat” menjadi “divergensi struktural,” sehingga model produksi yang hanya mengandalkan kapasitas dan harga rendah semakin tidak menguntungkan. Bagi produsen veneer, memahami perubahan ini, mengidentifikasi posisi pasar yang tepat, dan meningkatkan proses manufaktur kini menjadi hal yang esensial untuk bertahan hidup dan mencapai terobosan.
I. Empat Pergeseran Utama di Pasar Aplikasi Venir Hilir
1. Melambatnya Pertumbuhan Permintaan Inti Tradisional: Pergeseran ke Kompetisi Zero-Sum di Segmen Kelas Bawah
Bekisting konstruksi pernah menjadi pasar aplikasi terbesar untuk venir, menawarkan permintaan tinggi dan pesanan yang stabil; namun, logika permintaan yang mendasarinya sedang berubah. Kebangkitan konstruksi prafabrikasi, seiring dengan meningkatnya adopsi bekisting baja dan plastik, telah menyebabkan perlambatan berkelanjutan dalam permintaan keseluruhan untuk venir bekisting berbasis kayu. Selain itu, standar pengadaan menjadi semakin ketat: klien kini memprioritaskan kadar air yang konsisten, ketahanan terhadap retak, ketebalan yang seragam, dan daya guna ulang yang lebih tinggi (siklus pemakaian) daripada sekadar harga. Akibatnya, venir kayu ekaliptus kelas bawah—yang sering diproduksi oleh fasilitas kecil dengan teknologi kurang canggih dan bercirikan profil tipis, kadar air tidak konsisten, serta sangat rentan terhadap jamur—kehilangan daya tawar mereka, yang sering mengakibatkan penumpukan inventaris dan arus pesanan yang tidak stabil.
Furnitur dan perabot rumah kustom tetap menjadi sektor aplikasi terbesar kedua, namun struktur permintaan di sini juga telah mengalami divergensi yang signifikan. Produsen furnitur panel standar dan barang jadi kelas bawah secara agresif menekan anggaran untuk veneer pelapis permukaan. Sebaliknya, segmen furnitur kustom kelas atas, pintu kayu solid, fit-out interior terintegrasi, dan furnitur “mewah terjangkau” lebih menyukai veneer berkualitas tinggi yang stabil—seperti yang terbuat dari birch, kayu karet, *Albasia*, atau kayu ek kelas premium. Segmen-segmen ini menuntut kepatuhan ketat terhadap standar mengenai konsistensi warna, kualitas perbaikan sisi belakang, kerataan permukaan, dan presisi pengeringan; mereka juga bersedia membayar premi untuk produk berkualitas tinggi yang konsisten. Secara sederhana: untuk furnitur kelas bawah, persaingan berpusat pada harga veneer, sedangkan untuk veneer dekoratif kelas atas, fokusnya adalah pada kualitas dan konsistensi.
2. Munculnya Segmen Pasar Baru secara Cepat dan Permintaan yang Meningkat untuk Veneer Bernilai Tambah Tinggi
Veneer dekoratif “rekayasa” (atau “rekonstitusi”) telah menjadi segmen yang paling cepat berkembang dalam beberapa tahun terakhir. Diproduksi dengan mengambil veneer kayu standar—yang kemudian diwarnai, direstrukturisasi, dan diembos untuk mereplikasi tekstur spesies kayu langka atau berharga—veneer rekayasa ini banyak digunakan dalam furnitur kustom seluruh rumah, pintu kayu, panel dinding, dan cetakan dekoratif. Segmen pasar ini menetapkan persyaratan pada veneer yang berbeda secara signifikan dari yang digunakan untuk plywood standar: veneer harus memiliki ketebalan yang seragam, bebas dari mata kayu besar, menawarkan fleksibilitas tinggi, dan memastikan warna yang konsisten. Produk semacam ini menuntut proses pengeringan yang presisi dan standar penyortiran yang ketat; produk ini memiliki nilai tambah yang jauh lebih tinggi daripada veneer plywood konvensional, menjadikannya target utama bagi produsen veneer yang ingin mengubah model bisnis mereka.
Selain itu, terjadi kenaikan permintaan yang stabil untuk venir khusus di berbagai sektor ceruk, termasuk palet logistik, kemasan untuk produk energi baru, komponen kayu struktural, substrat untuk alat musik, serta finishing interior untuk kendaraan dan kapal laut. Secara khusus, permintaan venir yang digunakan dalam palet ekspor dan kemasan untuk industri fotovoltaik (surya)—yang harus tahan hama, tahan jamur, dan sesuai dengan standar karantina internasional—menawarkan peluang untuk produksi terstandarisasi dalam volume tinggi. Segmen-segmen ini kurang bergantung pada fluktuasi siklikal industri properti dan furnitur, sehingga memberikan ketahanan yang lebih besar terhadap risiko pasar.
3. Restrukturisasi Lanskap Pasokan Bahan Baku: Pergeseran Komposisi Spesies dan Logika Pengadaan
Pengetatan sumber daya kayu bulat mentah merupakan kendala yang dihadapi seluruh industri. Regulasi ketat terhadap hutan alam di Tiongkok telah membatasi pasokan domestik kayu keras berkualitas tinggi, sehingga kayu ekaliptus dan poplar menjadi bahan baku utama produksi venir domestik. Sementara itu, pasokan kayu impor bersifat terfragmentasi; harga untuk spesies seperti birch dan kayu karet rentan terhadap fluktuasi yang sering dipicu oleh faktor geopolitik, perubahan tarif, dan pergeseran kebijakan penebangan di negara pengekspor, yang menyebabkan stabilitas pasokan menurun. Era ketika orang bisa begitu saja “membeli kayu bulat dan langsung memulai pengupasan” sudah berakhir. Saat ini, pengadaan bahan baku tidak lagi hanya didorong oleh harga satuan; kini diperlukan pertimbangan cermat terhadap stabilitas spesies, sertifikasi panen berkelanjutan, waktu tunggu transportasi, dan diversifikasi sumber pasokan untuk memastikan persediaan yang andal. Sementara itu, pendekatan terhadap pemanfaatan bahan baku telah bergeser. Industri tidak lagi hanya berfokus pada kayu bulat berdiameter besar; sebaliknya, kayu berdiameter kecil, kayu hasil penjarangan, residu pengupasan, dan venir bambu semakin penting. Penekanannya telah bergeser dari “sekadar memaksimalkan hasil venir” menjadi “mencapai rendemen bahan yang tinggi,” dengan nilai yang kini lebih besar diberikan pada proses pengupasan, pengeringan, dan penyortiran yang presisi. Dari satu kayu bulat, pabrik yang dilengkapi dengan baik dapat menghasilkan berbagai kelas venir—seperti yang cocok untuk finishing permukaan, lapisan inti, atau lapisan dasar—dan menjualnya pada titik harga bertingkat, sehingga memaksimalkan pendapatan dari setiap kayu bulat. Sebaliknya, pabrik yang mengandalkan metode produksi kasar terpaksa menjual seluruh hasil produksinya sebagai venir inti bernilai rendah, yang sangat menekan margin keuntungan.
4. Regulasi Lingkungan, Rendah Karbon, dan Perdagangan yang Lebih Ketat Meningkatkan Ambang Batas Kepatuhan
Regulasi lingkungan domestik menjadi semakin ketat, dengan pengawasan yang lebih ketat terhadap debu, senyawa organik volatil (VOC), air limbah, dan emisi dari proses pengeringan. Kiln pengering skala kecil dan lini produksi sederhana yang tidak memiliki sistem pengumpul debu kini menghadapi perbaikan wajib atau bahkan penutupan. Seiring biaya energi yang terus meningkat, transisi—seperti beralih dari batu bara ke biomassa, menerapkan pemulihan panas limbah, dan mengadopsi pengeringan suhu rendah—telah menjadi peningkatan yang esensial. Investasi dalam analisis dampak lingkungan, sistem pengendalian debu, dan teknologi pembakaran telah berubah menjadi biaya tetap yang tak terhindarkan, memaksa perusahaan untuk menghentikan lini produksi yang tidak efisien dan kasar.
Perubahan regulasi pasar ekspor memiliki dampak yang bahkan lebih besar. Tujuan ekspor utama—termasuk Eropa, Amerika Serikat, Asia Tenggara, dan Afrika—memberlakukan persyaratan yang semakin ketat terkait sertifikasi hutan, protokol karantina, jejak karbon, standar emisi formaldehida, dan tindakan anti-dumping. Banyak produsen venir yang sebelumnya terbiasa hanya memasok produsen plywood domestik kurang memahami dokumentasi, sertifikasi, dan persyaratan karantina yang diperlukan untuk ekspor. Saat ini, produsen plywood hilir dan eksportir memprioritaskan pemasok yang dapat memberikan bukti kepatuhan, memastikan kadar air yang stabil, dan menerapkan pencegahan hama serta jamur yang efektif. Pemasok yang gagal memenuhi standar ini dikeluarkan dari rantai pasok. Akibatnya, persaingan industri telah berkembang dari yang semula hanya berfokus pada produk itu sendiri menjadi kontestasi yang lebih luas yang berpusat pada kemampuan kepatuhan dan ketertelusuran kualitas.
II. Titik Nyeri Umum bagi Produsen Veneer di Tengah Pergeseran Pasar
1. Homogenisasi Produk yang Parah dan Grading yang Tidak Jelas: Banyak pabrik mengirimkan batch campuran tanpa grading yang tepat, menyebabkan veneer berkualitas tinggi dijual dengan harga kelas rendah—kerugian laba secara langsung. Selain itu, karena pelanggan tidak dapat mengandalkan kualitas yang konsisten, mereka terpaksa terus menekan harga lebih rendah. 2. Kekurangan signifikan dalam proses pengeringan dan kadar air yang tidak konsisten: Masalah seperti jamur, melengkung, retak, dan variasi warna yang besar pada veneer adalah keluhan paling sering dari klien hilir dan alasan utama kehilangan pesanan kelas atas. Metode tradisional—seperti pengeringan udara alami atau teknik pengeringan sederhana—tidak dapat memenuhi persyaratan stabilitas yang ketat untuk kayu rekayasa atau veneer dekoratif kelas atas.
3. Tingkat otomatisasi yang rendah dan ketergantungan besar pada tenaga kerja manual: Proses seperti pemotongan rotary, pemuatan papan, penyortiran, dan pengemasan masih sangat padat karya. Hal ini menimbulkan tantangan dalam perekrutan dan menyebabkan kenaikan biaya tenaga kerja. Selain itu, konsistensi produk sangat dipengaruhi oleh faktor manusia, sehingga sulit untuk mengamankan dan memenuhi pesanan ekspor berskala besar yang stabil.
4. Basis klien yang tidak terdiversifikasi dan kerentanan terhadap penurunan siklus: Banyak produsen venir hanya melayani produsen bekisting beton atau kayu lapis kelas bawah. Akibatnya, volume pesanan mereka langsung menyusut selama penurunan pasar properti. Perusahaan-perusahaan ini tidak memiliki portofolio klien yang beragam yang dapat mencakup produsen furnitur, kayu rekayasa, atau palet kelas ekspor.
5. Manajemen risiko rantai pasok yang lemah: Ketergantungan pada satu sumber untuk log mentah membuat perusahaan tidak memiliki alternatif ketika harga bahan baku melonjak atau pasokan terganggu. Terdapat kekurangan yang mencolok dalam kemitraan strategis jangka panjang dengan operasi kehutanan hulu atau pemasok kayu dari luar negeri.
III. Strategi Praktis Bagi Produsen Veneer untuk Beradaptasi dengan Pergeseran Pasar
1. Pentahapan Produk: Beralih dari fokus “produk tunggal” ke portofolio multi-kelas dan multi-kategori
Tetapkan sistem penilaian yang jelas, dengan mengategorikan veneer menjadi: kelas dekoratif (untuk kayu rekayasa dan furnitur kelas atas), kelas inti (untuk plywood standar), dan kelas dasar/kemasan (untuk bekisting dan palet). Terapkan penetapan harga bertingkat dan manajemen inventaris terpisah untuk memastikan veneer berkualitas tinggi tidak dijual dengan harga kelas rendah.
- Bagi perusahaan yang memiliki kemampuan yang diperlukan, kembangkan produk ke veneer tipis yang cocok untuk pewarnaan (untuk kayu rekayasa) atau veneer fleksibel yang dimodifikasi.
- Menjaga kapasitas produksi yang stabil untuk venir inti kayu ekaliptus guna melayani pasar plywood dasar, memberikan fondasi yang andal bagi arus kas.
- Mengembangkan venir khusus untuk palet dan kemasan—dengan menyertakan perlakuan anti-hama dan anti-jamur—untuk memasuki sektor kemasan ekspor dan melindungi diri dari fluktuasi siklus properti.
- Alih-alih meninggalkan klien yang ada secara tiba-tiba, membangun lini produk premium khusus di samping produksi saat ini, sehingga memungkinkan transisi bertahap pada basis klien. 2. Tingkatkan Proses Pengeringan dan Penyortiran Inti untuk Memanfaatkan Nilai yang Didorong oleh Kualitas
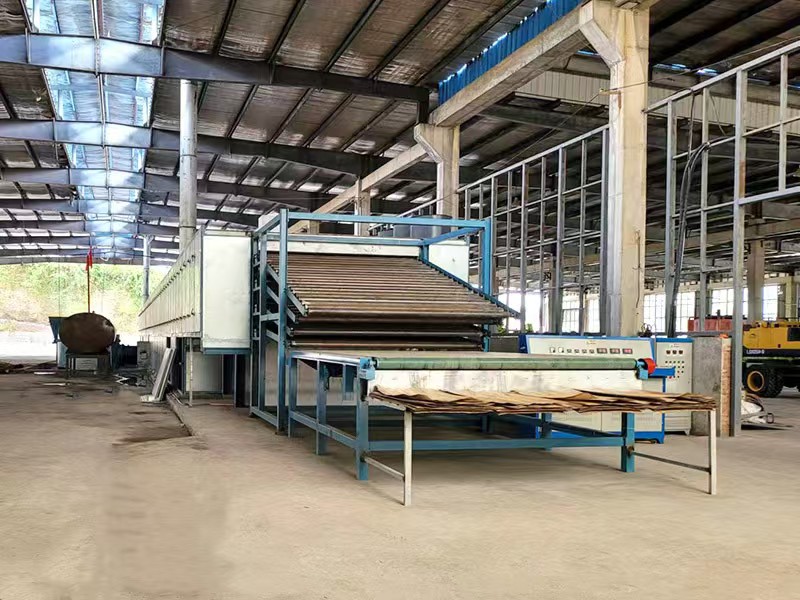
Pengeringan adalah titik kendali kritis untuk kualitas venir. Karena pasar semakin menuntut kadar air yang seragam serta permukaan yang rata dan halus, sistem pengeringan canggih—yang dilengkapi proses pengeringan lambat bersuhu rendah, pemantauan kadar air cerdas secara real-time, umpan masuk bertekanan negatif, struktur kiln berinsulasi, dan pemulihan panas buang—bukan lagi sekadar peningkatan opsional; semua itu merupakan persyaratan masuk yang esensial untuk rantai pasok kelas atas. Kadar air yang konsisten secara langsung mengurangi tingkat penolakan bagi pelanggan hilir dan menjadi nilai jual utama untuk membedakan produk Anda dari produk pesaing.
Lengkapi dengan penyortiran visual bertenaga AI dan pemangkasan tepi otomatis. Sistem ini dapat secara otomatis mendeteksi mata kayu, lubang, retakan, dan variasi warna, meminimalkan kesalahan manusia dan memastikan penilaian mutu yang konsisten. Bagi pabrik venir, investasi pada peralatan pengeringan dan penyortiran pada dasarnya adalah langkah strategis untuk meningkatkan rendemen kayu bulat dan mengamankan pesanan berharga premium.
3. Restrukturisasi Rantai Pasok Bahan Baku untuk Memitigasi Risiko dan Meningkatkan Pemanfaatan Material
Pertama, diversifikasi sumber bahan baku: kombinasikan spesies cepat tumbuh domestik—seperti ekaliptus dan poplar—dengan impor kayu bersumber legal dari Asia Tenggara, Afrika, dan Amerika Latin. Amankan perjanjian pasokan jangka panjang untuk mencegah gangguan yang disebabkan oleh ketergantungan berlebihan pada satu sumber.
Kedua, maksimalkan penggunaan kayu berdiameter kecil dan bermutu lebih rendah dengan mengoptimalkan proses pengupasan putar untuk meningkatkan rendemen keseluruhan.
Ketiga, bentuk mekanisme manajemen persediaan dan peramalan harga. Lakukan penimbunan strategis saat harga log rendah agar tidak lengah terhadap gejolak pasar.
Selain itu, jajaki bahan baku alternatif, seperti venir bambu atau substrat kayu rekonstitusi, untuk membangun portofolio produk yang terdiversifikasi.
4. Diversifikasi Saluran Pelanggan: Strategi Jalur Ganda untuk Pasar Domestik dan Luar Negeri
Di dalam negeri: Kurangi ketergantungan berlebihan pada satu segmen (seperti produsen bekisting) dengan secara proaktif menjalin hubungan dengan produsen kayu rekayasa, permukaan furnitur kustom, pintu kayu, struktur kayu, dan kemasan/palet industri. Diversifikasi ke berbagai sektor pasar membantu meratakan fluktuasi volume pesanan.
Di tingkat internasional: Secara proaktif pahami persyaratan kepatuhan ekspor. Persiapkan diri sebelumnya dengan memperoleh sertifikasi hutan, mengatur fumigasi dan karantina, serta mengamankan laporan kepatuhan lingkungan. Bangun koneksi dengan produsen plywood dan pedagang kayu di luar negeri. Pasar berkembang—seperti di Afrika, Asia Tenggara, Asia Tengah, dan Amerika Latin—menunjukkan permintaan yang stabil untuk venir plywood dan hambatan perdagangan yang relatif menguntungkan, yang merupakan peluang pertumbuhan utama.
Dalam hal pemasaran, perusahaan harus melampaui pola pikir “hanya menjual venir.” Sebaliknya, mereka harus menawarkan solusi—menyediakan produk dengan kadar air yang konsisten dan pemeringkatan yang terstandardisasi, serta spesifikasi yang dapat disesuaikan—bukan sekadar memasok bahan mentah.
5. Peningkatan Kepatuhan dan Praktik Ramah Lingkungan serta Rendah Karbon: Menyelaraskan Diri Lebih Awal dengan Standar Industri Jangka Panjang
Percepat peningkatan kepatuhan lingkungan—seperti pemasangan sistem penghilang debu gas buang, pengendalian pembakaran biomassa, atau penangkap debu film air—untuk memastikan status analisis dampak lingkungan (AMDAL) yang stabil. Prioritaskan adopsi proses produksi rendah formaldehida atau bebas formaldehida, dan kembangkan venir kelas ENF (formaldehida ultra-rendah) untuk menyelaraskan dengan pergeseran menuju produk kayu lapis ramah lingkungan dan kelas atas di pasar hilir.
Persyaratan rendah karbon dan ketertelusuran akan menjadi ambang batas wajib untuk pesanan luar negeri di masa depan. Secara proaktif pelihara catatan produksi yang terperinci dan ketertelusuran bahan baku, sambil memantau data konsumsi energi dan emisi, untuk mencegah hilangnya bisnis di masa depan akibat kekhawatiran tentang jejak karbon atau transparansi rantai pasok.
6. Klasterisasi Kolaboratif: Bergerak Menuju Pembagian Kerja yang Terspesialisasi
Pabrik veneer kecil dan menengah tidak perlu membangun seluruh rantai pasok dari hulu ke hilir secara mandiri. Sebagai gantinya, mereka dapat berkolaborasi melalui pembagian kerja—bermitra dengan fasilitas pengupasan kayu (rotary-cutting) khusus, pabrik pengeringan, atau pusat penyortiran dan pengemasan. Alternatifnya, mereka dapat mengamankan kontrak jangka panjang dengan produsen kayu lapis (plywood) atau kayu rekayasa hilir untuk menstabilkan kapasitas produksi. Dalam suatu klaster industri, perusahaan dapat menyatukan pengujian, berkoordinasi dengan pedagang luar negeri, dan terlibat dalam pengadaan bahan baku secara kolektif. Pendekatan ini mengurangi biaya yang terkait dengan pengadaan mandiri dan sertifikasi individual, sekaligus membantu menghindari perang harga yang destruktif dan kacau.
Industri venir tidak menghadapi hilangnya permintaan, melainkan transformasi struktural. Kapasitas produksi kelas bawah, tidak efisien, dan tidak konsisten akan terus ditinggalkan. Produsen yang mampu memasok venir muka bermutu tinggi secara andal, substrat untuk kayu rekayasa, atau venir kemasan khusus—sambil mempertahankan kontrol ketat atas bahan baku, proses pengeringan, dan ketertelusuran kepatuhan—akan terus mendapatkan pesanan dengan harga premium.
Bagi produsen venir, transformasi bukan sekadar soal mengganti spesies pohon atau meningkatkan peralatan; ini adalah pergeseran mendasar dari “menjual produk setengah jadi yang diperoleh melalui pengupasan rotari” menjadi “menyediakan bagi klien hilir substrat berbasis kayu yang stabil, terkendali, dan dapat disesuaikan.” Dengan mencermati tren yang bergeser—pasang surut—di sektor aplikasi hilir dan memusatkan sumber daya pada area yang menawarkan kualitas terkendali dan nilai tambah lebih tinggi, perusahaan dapat menjaga margin keuntungan mereka dan mempertahankan pertumbuhan di tengah fluktuasi siklus industri.


